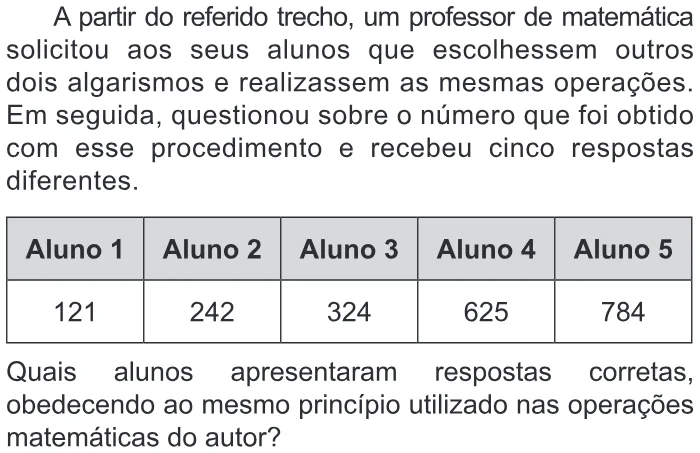
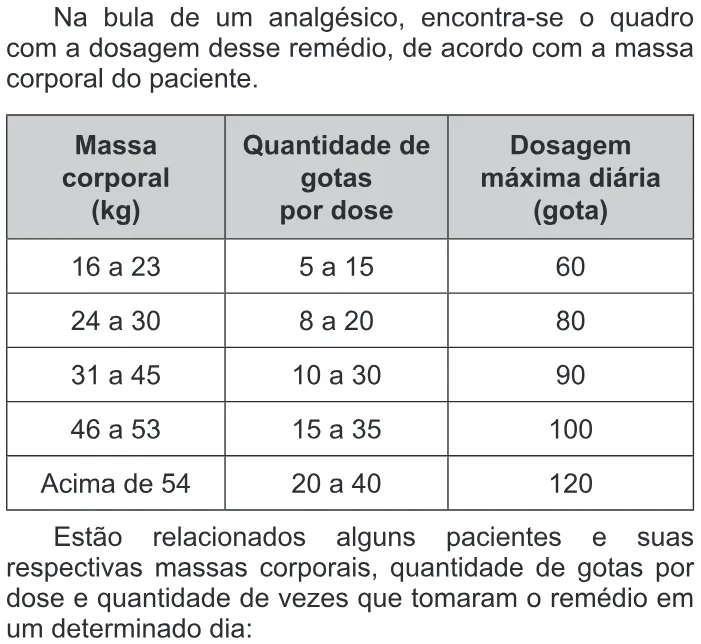
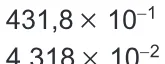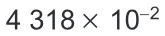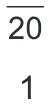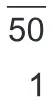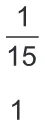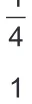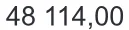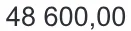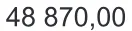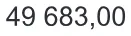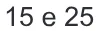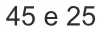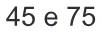A base de cálculo do imposto de renda é a parte dos rendimentos recebidos pelo contribuinte sobre a qual
incide o imposto. Ela é obtida após serem descontadas, dos rendimentos, as deduções legais.
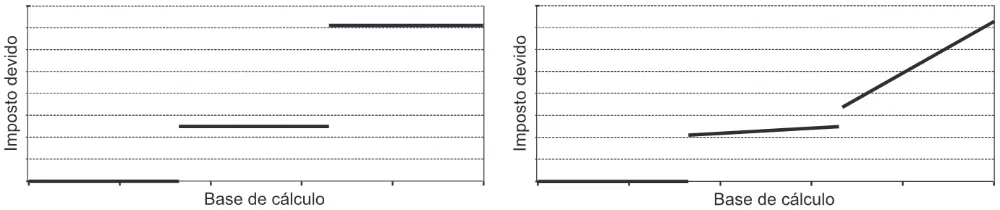
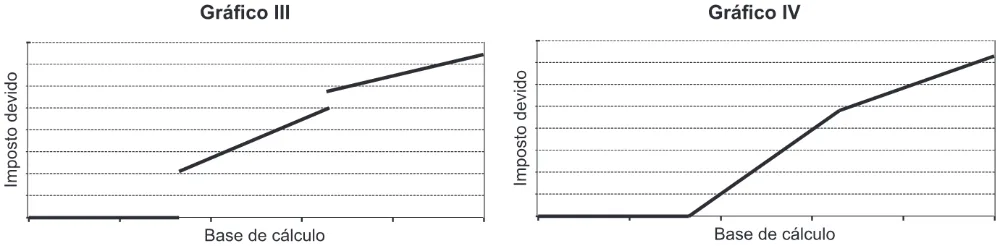
No ano de 2008, se a base de cálculo de um contribuinte teve um valor de até R$ 16 473,72, o contribuinte foi
isento do imposto de renda. Se a base de cálculo ficou entre R$ 16 473,72 e R$ 32 919,00, o imposto devido foi
de 15% sobre o que excedeu R$ 16 473,72. Por fim, se a base de cálculo ultrapassou R$ 32 919,00, o imposto
devido é dado pela soma de R$ 2 466,79 (correspondendo a 15% da diferença 32 919,00 – 16 473,72) mais 27,5%
do que excedeu R$ 32 919,00.
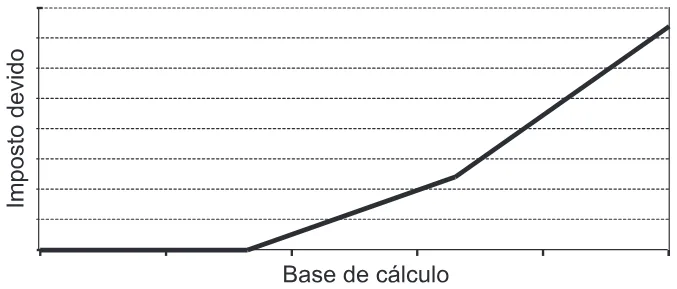
O gerente de um escritório de contabilidade pediu a um estagiário que identificasse o gráfico que descrevia o
valor do imposto devido, para o ano de 2008, como função da base de cálculo, apresentando-lhe cinco gráficos,
sem qualquer outra informação ou valores numéricos.
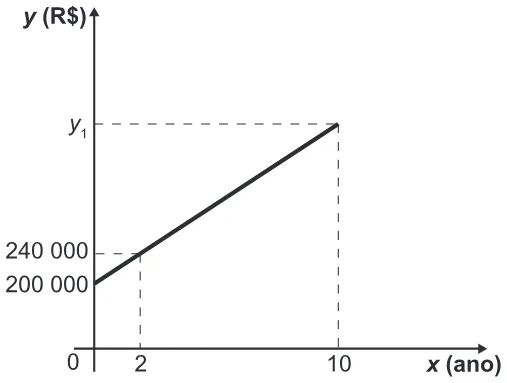
Gráfico I Gráfico II
Gráfico V
Admitindo que um desses gráficos corresponda ao pedido do gerente, qual é esse gráfico?